Cómo reportar el estado de información no financiera: guía práctica para empresas
Cada año, cientos de empresas en España se enfrentan a la misma incertidumbre: saben que deben presentar su estado de información no financiera, pero la normativa cambia, los plazos se mueven y los requisitos técnicos se multiplican. Si eres responsable de medio ambiente, RSC o compliance en una gran empresa, sabes de lo que hablamos: un error en el reporte puede derivar en sanciones de hasta 300.000 euros y en un daño reputacional difícil de reparar.
Esta guía recoge todo lo que necesitas saber para reportar el EINF correctamente en 2026, con el marco legal actualizado, los contenidos obligatorios, los plazos vigentes y los pasos prácticos para elaborar un reporte de estado de información no financiera de una empresa que cumpla con la normativa y que, además, se convierta en una herramienta estratégica real.
¿Qué es el EINF?
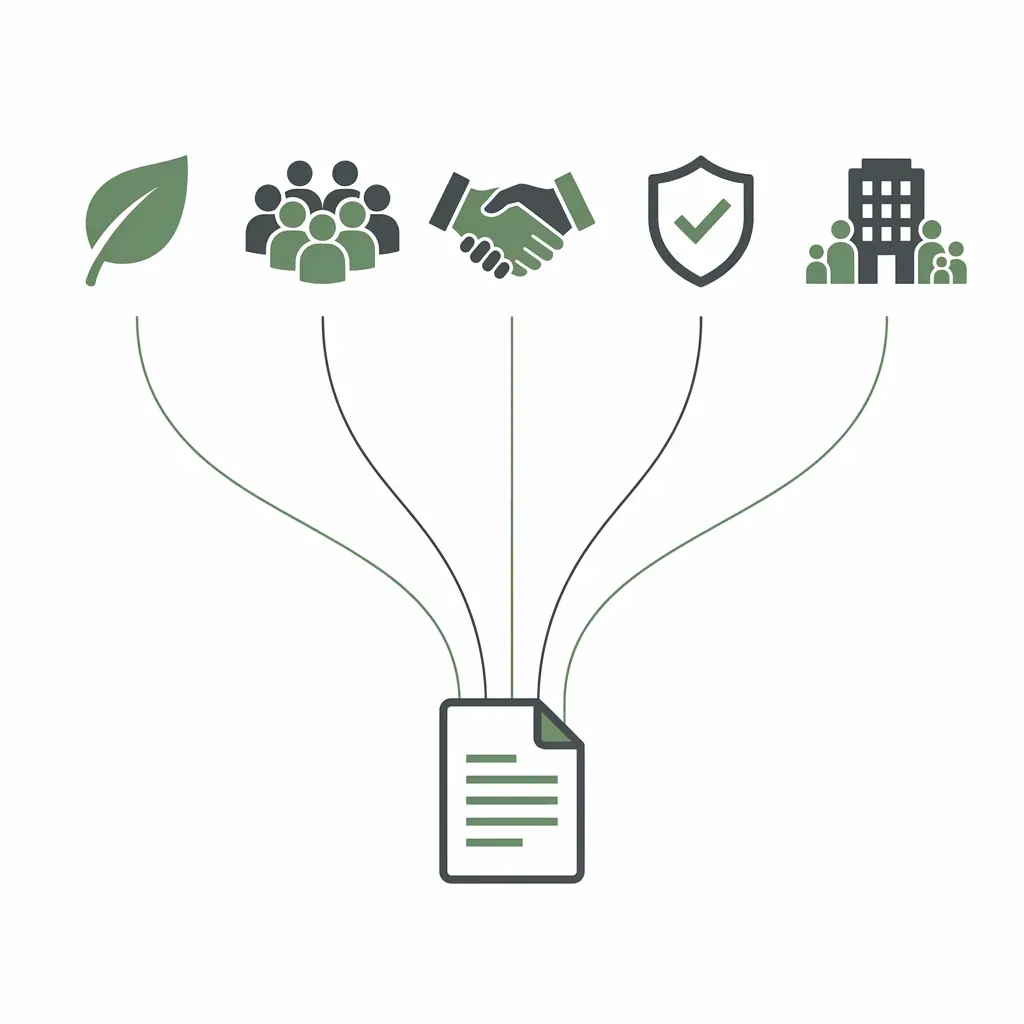
El Estado de Información No Financiera (EINF) es el documento mediante el cual determinadas empresas deben divulgar de forma anual cómo gestionan el impacto de su actividad en cinco ámbitos clave: medio ambiente, cuestiones sociales y laborales, derechos humanos, lucha contra la corrupción e información sobre la sociedad. Su finalidad es doble: aumentar la transparencia frente a inversores, clientes y grupos de interés, y servir como mecanismo interno para identificar riesgos y oportunidades vinculados a la sostenibilidad.
No se trata de un ejercicio voluntario de responsabilidad social. Es una obligación legal recogida en la Ley 11/2018, y su incumplimiento acarrea sanciones económicas que oscilan entre 1.200 y 60.000 euros para la mayoría de sociedades, y de hasta 300.000 euros para aquellas con una cifra de negocio superior a 6 millones de euros. Además, los administradores responden personalmente frente a socios, terceros y acreedores.
Marco legal vigente: Ley 11/2018, CSRD y los estándares ESRS
El ecosistema normativo que rodea al EINF es más complejo que hace unos años. Conocerlo es imprescindible para saber exactamente qué se exige a tu empresa y bajo qué estándares debes reportar.
Ley 11/2018: la base del reporte no financiero en España
La Ley 11/2018, de 28 de diciembre, modificó el Código de Comercio, la Ley de Sociedades de Capital y la Ley de Auditoría de Cuentas para transponer la Directiva europea 2014/95/UE (NFRD). Es la norma que establece los contenidos mínimos del EINF, los umbrales de obligatoriedad y la exigencia de verificación externa. A día de hoy, sigue siendo la referencia legal principal para las empresas en España, complementada por el Real Decreto 214/2025.
Si tu empresa necesita acompañamiento técnico para navegar este marco normativo, contar con una consultoría especializada en ESG puede marcar la diferencia entre un reporte que cumple por inercia y uno que aporta valor real a la organización.
De la NFRD a la CSRD: qué cambia y calendario de aplicación
La Directiva de Memoria de Sostenibilidad Corporativa (CSRD) sustituye a la NFRD y amplía significativamente el alcance, la profundidad y el rigor del reporte. Sin embargo, su transposición en España ha sido más lenta de lo previsto, y la Directiva 2025/794 ha introducido retrasos formales en las fases 2 y 3:
| Fase | Empresas incluidas | Calendario original | Situación actual |
|---|---|---|---|
| Fase 1 | Grandes EIP con +500 empleados | 2025 (ejercicio 2024) | Se mantiene: reporte aplicando ESRS/NEIS bajo quick fix y Ley 11/2018 |
| Fase 2 | Resto de grandes empresas (+250 empleados y/o facturación >50 M€) | 2026 (ejercicio 2025) | Retraso de 2 años: entrada en 2028 (ejercicio 2027) |
| Fase 3 | Pymes cotizadas, entidades de crédito y aseguradoras pequeñas | 2027 (ejercicio 2026) | Retraso de 2 años: entrada en 2029 (ejercicio 2028) |
| Fase 4 | Empresas no europeas con facturación >150 M€ en la UE | 2029 (ejercicio 2028) | Sin cambios confirmados |
Además, el Paquete Ómnibus en discusión en el Parlamento Europeo plantea restringir la obligatoriedad de la CSRD a empresas con más de 1.000 empleados, simplificar los puntos de datos de las ESRS y reforzar el estándar voluntario para pymes (VSME).
El comunicado CNMV-ICAC: cómo reportar mientras se transpone la CSRD
En noviembre de 2025, la CNMV y el ICAC publicaron un comunicado conjunto estableciendo pautas claras para las empresas de Fase 1: deben formular su EINF considerando de forma prioritaria las ESRS/NEIS, pueden acogerse a exenciones del marco quick fix, y tienen la obligación de cumplir íntegramente la Ley 11/2018. Para las empresas de Fase 2, aunque la obligación formal se traslada a 2028, los supervisores recomiendan no posponer el trabajo técnico de diagnóstico y gap analysis.
Qué empresas están obligadas a presentar el EINF
Determinar si tu empresa está dentro del ámbito de obligatoriedad es el primer paso operativo. Los umbrales no siempre son evidentes, especialmente en estructuras de grupo.
Empresas individuales
Están obligadas las sociedades que cumplan simultáneamente: tener más de 250 trabajadores y, además, o bien ser Entidad de Interés Público, o bien que durante dos ejercicios consecutivos cumplan al menos dos de estos límites: activo total superior a 20 millones de euros, cifra anual de negocios superior a 40 millones de euros, o plantilla media superior a 250 empleados.
Grupos consolidados
Las sociedades dominantes de grupos que superen los mismos umbrales en términos consolidados están igualmente obligadas a presentar un EINF consolidado.
Sanciones por incumplimiento
No presentar el EINF o hacerlo de forma deficiente tiene consecuencias directas: multas de 1.200 a 60.000 euros para sociedades ordinarias, y de hasta 300.000 euros para empresas con cifra de negocio superior a 6 millones de euros. Los administradores responden personalmente de la omisión.
Plazos y forma de presentación del reporte EINF
La gestión de los tiempos es uno de los aspectos que más problemas genera. El EINF se elabora anualmente, y la empresa dispone de un plazo máximo de tres meses a partir del cierre del ejercicio social para formularlo. Si el cierre es a 31 de diciembre, el plazo vence el 31 de marzo.
El documento puede presentarse de dos formas: como un apartado integrado dentro del informe de gestión, o como un informe separado que debe quedar vinculado al mismo. En ambos casos, debe incluirse como punto independiente en el orden del día de la Junta General de Accionistas. Transcurridos seis meses desde el cierre, el EINF debe ponerse a disposición pública durante cinco años.
Contenidos obligatorios del estado de información no financiera
La Ley 11/2018 no impone un formato único, pero sí establece contenidos mínimos organizados en cinco grandes ámbitos. Para cada uno, la empresa debe identificar riesgos, describir políticas aplicadas y aportar indicadores cuantitativos de rendimiento (KPIs).
El modelo de referencia más utilizado en España es el de la Asociación Española de Contabilidad y Administración de Empresas (AECA), que estructura 59 indicadores distribuidos así:
Cuestiones ambientales (9 KPIs)
Consumo de energía, consumo de agua, emisiones de gases de efecto invernadero Scope 1 y Scope 2, emisiones por transporte y distribución (upstream/downstream), y gestión y reutilización de residuos.
Cuestiones sociales y relativas al personal (24 KPIs)
Desglose de plantilla, diversidad de género en empleados y alta dirección, estabilidad laboral, permisos parentales, integración de personas con discapacidad, riesgos laborales, absentismo, rotación, antigüedad media, inversión en formación, cobertura por convenio colectivo, gestión de cadena de suministro y protección de derechos humanos.
Lucha contra la corrupción y gobierno corporativo (10 KPIs)
Estructura del consejo de administración, diversidad en los órganos de gobierno, códigos éticos y mecanismos de prevención anticorrupción, canales de denuncia.
Información fiscal
Beneficios obtenidos país por país, impuestos pagados sobre el beneficio, subvenciones públicas recibidas y contribución económica total a las administraciones públicas.
Contenidos obligatorios del estado de información no financiera
Una vez claros los requisitos, el proceso de elaboración sigue una secuencia lógica. Conocer los tipos de informes no financieros disponibles te ayudará a elegir el marco de referencia más adecuado para tu organización.
Diagnóstico y análisis de materialidad
Antes de redactar, es necesario realizar un análisis preliminar de la organización: mapeo de grupos de interés, identificación de requisitos legales aplicables y selección de los temas ambientales y sociales más relevantes mediante un análisis de materialidad. La CSRD introduce aquí el concepto de doble materialidad, que exige evaluar tanto el impacto de la empresa en su entorno como el efecto de los factores de sostenibilidad sobre la propia empresa.
Recopilación de datos e indicadores
Cada dato incluido en el informe debe estar respaldado por evidencias documentales. Es recomendable designar responsables internos por área, implementar procedimientos de recopilación documentados y alinear la información no financiera con la financiera. Si se utiliza como referencia el estándar GRI, este marcará los indicadores específicos para cada aspecto.
Redacción del informe
El documento debe incluir: descripción del modelo de negocio, políticas aplicadas en cada uno de los cinco ámbitos, riesgos detectados y procedimientos de gestión, indicadores clave de resultados no financieros y objetivos de seguimiento. El lenguaje debe ser claro y accesible para todos los grupos de interés.
Verificación externa obligatoria
La Ley 11/2018 exige que el EINF sea verificado por un prestador independiente de servicios de verificación. La labor de verificación debe ajustarse a las directrices del ICAC, las orientaciones de COESA y el estándar internacional ISSA 5000. Sin esta verificación, el reporte no cumple plenamente con la normativa.
El EINF como palanca estratégica, no como carga burocrática
Reportar el EINF no debería reducirse a cumplir un trámite legal. Las empresas que lo abordan de forma estratégica descubren que es una herramienta poderosa para identificar riesgos ocultos, acceder a financiación sostenible, fortalecer su posición en licitaciones públicas y reforzar la confianza de inversores y clientes.
Los datos del estudio ICAC/EY de 2026 lo confirman: el 85 % de las empresas analizadas ya reportó emisiones de Alcance 3, el 79 % estableció metas de reducción de GEI y el 90 % desglosó su brecha salarial de género. Las organizaciones que lideran en transparencia no financiera no lo hacen solo por obligación: lo hacen porque han entendido que es una ventaja competitiva real.
En ATM Natura acompañamos a las empresas en todo el proceso: desde el diagnóstico inicial y el análisis de materialidad hasta la redacción del informe y la preparación para la verificación externa. Si necesitas orientación para reportar el estado de información no financiera de tu empresa con rigor y visión estratégica, estamos preparados para ayudarte.
¿Necesitas reportar el estado de información no financiera de tu empresa?
Elaborar el EINF con rigor técnico y alineado a la normativa vigente puede marcar la diferencia entre un simple trámite y una ventaja competitiva real. Esperamos que esta guía te haya resultado útil y práctica.
Si necesitas acompañamiento en el diagnóstico, la elaboración o la verificación de tu EINF, no dudes en contactarnos. Estaremos encantados de ayudarte.
Preguntas frecuentes sobre el estado de información no financiera
¿Qué diferencia hay entre el EINF y un informe de sostenibilidad bajo la CSRD?
La diferencia entre el EINF y un informe de sostenibilidad bajo la CSRD radica en el alcance y los estándares aplicables. El EINF se rige por la Ley 11/2018 y la Directiva NFRD, mientras que la CSRD introduce los estándares ESRS/NEIS, el concepto de doble materialidad y requisitos de verificación más exigentes.
Las empresas de Fase 1 ya deben considerar las ESRS al elaborar su EINF, según las directrices conjuntas de la CNMV y el ICAC publicadas en noviembre de 2025.
¿Puede una empresa no obligada presentar voluntariamente el EINF?
Sí, una empresa no obligada puede presentar voluntariamente el EINF o elaborar una memoria de sostenibilidad. Muchas compañías lo hacen porque forman parte de la cadena de valor de empresas obligadas a reportar, o porque buscan acceder a financiación vinculada a criterios ESG.
El estándar voluntario VSME, impulsado desde la UE, facilita este ejercicio para pymes que desean anticiparse a futuras obligaciones o mejorar su posición competitiva.
¿Qué ocurre si el EINF no incluye todos los indicadores exigidos?
Si el EINF no incluye todos los indicadores exigidos, el verificador externo lo reflejará en su informe de revisión, lo que puede derivar en observaciones de la CNMV, requerimientos de información adicional y, en casos graves, sanciones por incumplimiento de la Ley 11/2018.
Las multas oscilan entre 1.200 y 60.000 euros para sociedades ordinarias, y de hasta 300.000 euros para empresas con cifra de negocio superior a 6 millones de euros. La omisión de indicadores también expone a los administradores a responsabilidad personal.
¿Qué marco de indicadores es más recomendable para elaborar el EINF?
El marco de indicadores más recomendable para elaborar el EINF depende del perfil de la empresa. El modelo AECA ofrece 59 KPIs alineados con la Ley 11/2018 y es la referencia más utilizada en España. Los estándares GRI proporcionan comparabilidad internacional.
Para empresas de Fase 1, las ESRS/NEIS son la referencia prioritaria según las directrices de la CNMV y el ICAC. Las empresas de Fase 2 pueden acogerse voluntariamente al estándar VSME mientras se preparan para la obligación formal prevista en 2028.
¿Cómo afecta el Paquete Ómnibus de la UE al reporte no financiero?
El Paquete Ómnibus de la UE afecta al reporte no financiero al proponer la restricción de la obligatoriedad de la CSRD a empresas con más de 1.000 empleados, la eliminación de normas sectoriales específicas y la reducción del volumen de puntos de datos exigidos por las ESRS.
Estas propuestas están en fase de negociación entre el Parlamento y el Consejo Europeo y podrían alterar significativamente el calendario y el alcance del reporte en los próximos ejercicios.
¿Quién debe firmar y aprobar el EINF dentro de la empresa?
El EINF debe ser firmado por todos los administradores de la sociedad antes de su presentación. Debe incluirse como punto separado en el orden del día de la Junta General de Accionistas para su aprobación.
Además, el auditor de cuentas anuales debe comprobar que el EINF se encuentra incluido en el informe de gestión o que se ha incorporado la referencia al informe separado. Sin esta verificación, el reporte no cumple plenamente con la normativa vigente.